【PR】本記事にはプロモーション(広告)が含まれています。
「子どもにお金のことを教えたいけれど、自分自身も金融の知識に自信がない」
そんな悩みを持つ保護者の方もいるのではないでしょうか。
お小遣いの渡し方や貯金の習慣、キャッシュレス決済との付き合い方など、子どもに伝えたいお金の知識は身近な生活の中にあります。
金融教育というと難しく感じるかもしれませんが、最初から専門的な知識を教える必要はありません。日々の買い物やお小遣いの管理を通して、少しずつお金の使い方を考える機会をつくることができます。
この記事では、公的機関の資料や調査、金融教育の指針を参考に、子どもの金融教育が注目される背景と、家庭で始められる3つの実践方法を紹介します。
※筆者は薬剤師であり、金融の専門家(ファイナンシャル・プランナー等)ではありません。本記事は一般的な情報提供を目的としており、特定の金融商品や投資行動を推奨するものではありません。
auじぶん銀行の調査では、小学生の保護者の約8割が金融知識の不足を自覚
子どもにお金について教えたいと思っていても、何から始めればよいのか分からない。そんな保護者の状況を示す民間調査があります。
auじぶん銀行株式会社が2022年5月に実施した「子どもの夏休みと金融教育に関する調査」では、小学生の子どもを持つ30~50代の男女500名を対象に、金融知識や家庭での金融教育について質問しています。
調査結果では、次のような回答が報告されています。
- 自身の金融知識が不足していると感じる人:79.8%
- 家庭で子どもに金融教育を行ったことがない人:80.4%
- 今後、家庭で金融教育を行いたいと回答した人:69.6%
- 金融教育を行ったことがない理由として「自分自身も理解できていないから」を挙げた人:66.2%
これらの結果から、少なくともこの調査の回答者では、金融教育に関心を持ちながらも、自分自身の知識や具体的な教え方に不安を感じている保護者がいることがうかがえます。
ただし、この調査は民間企業が実施したウェブアンケートであり、回答者は500名です。日本全国の保護者全体を代表する統計ではないため、数値を全国の保護者全体にそのまま当てはめることはできません。
出典:auじぶん銀行「子どもの夏休みと金融教育に関する調査」(2022年7月14日公表)
また、金融広報中央委員会の「金融リテラシー調査2022年」では、在籍した学校・大学・勤務先において、金融教育を受ける機会があり、実際に受けたと回答した人は7.1%でした。
この7.1%という数値は、調査対象者が金融教育を受けた経験について回答した結果です。学校教育全体における金融教育の実施率を示すものではありません。
また、この数値は2022年調査の結果であり、現在の金融教育の実施状況をそのまま示すものではありません。金融経済教育推進機構(J-FLEC)は2026年3月に「金融リテラシー調査(2025年)」を公表しており、金融教育を取り巻く状況は継続的に変化しています。
出典:金融経済教育推進機構(J-FLEC)「金融リテラシー調査(2025年)の公表について」
キャッシュレス時代だからこそ「残高と支出」を見える化する
近年は、電子マネーやスマートフォン決済など、現金を使わない支払い方法が身近になっています。
現金で支払う場合は、財布からお金が減る様子を目で確認できます。一方、キャッシュレス決済では、支出額や残高を画面上で確認する必要があります。
岐阜県の家庭教育向け資料でも、キャッシュレス化が進む社会環境を踏まえ、お小遣いの渡し方や金銭感覚について家庭で考えることが紹介されています。
ただし、キャッシュレス決済を利用すること自体が、子どもの金銭感覚を低下させると断定できるわけではありません。決済方法だけでなく、支出や残高を確認する習慣、家庭での金銭教育など、複数の要素が関係します。
そのため、現金かキャッシュレスかという二者択一ではなく、どちらの方法でも、子どもが「いくら使ったか」「あといくら使えるか」を確認できるように工夫することが大切です。
例えば、キャッシュレス決済を利用する場合でも、利用履歴や残高を親子で確認し、「使った分だけ残高が減る」という関係を理解できるようにするとよいでしょう。
家庭で始められる金融教育の3つのコツ
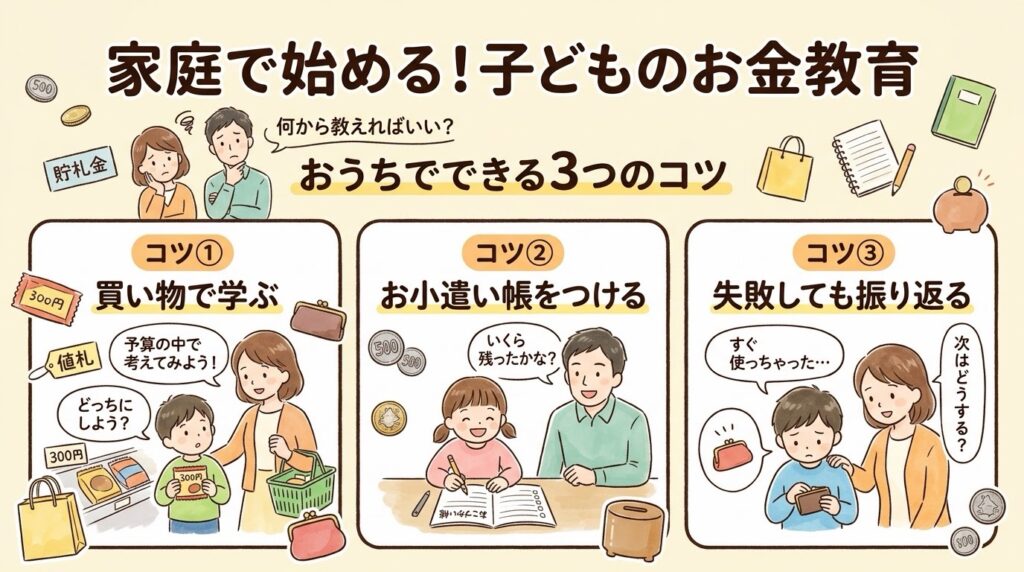
金融教育は、特別な教材や難しい専門知識がなくても始められます。
金融広報中央委員会が公表した「金融リテラシー・マップ」では、子どもの発達段階に応じた金融教育の目安が示されています。
現在もJ-FLECでは、この「金融リテラシー・マップ」の内容に沿った小学生向けの教材や講師派遣を提供しています。
ここでは、こうした公的な金融教育の考え方を参考に、家庭で取り組みやすい3つの方法を紹介します。
コツ1:買い物を通して「お金には限りがある」と伝える
子どもがお金について学ぶ最初の機会として、日常の買い物は取り入れやすい場面です。
例えば、買い物の際に次のような会話をしてみましょう。
- 「これは300円だね。500円持っていたら、残りはいくらかな?」
- 「今日は500円まで使えるよ。何を買うか考えてみよう」
- 「今これを買うと、あとで欲しいものを買うお金が足りなくなるかもしれないね」
こうした会話を通して、金額と残高の関係や、限られた予算の中で選択することを考えるきっかけになります。
金融リテラシー・マップでは、小学生の段階で「必要なもの(ニーズ)」と「欲しいもの(ウォンツ)」を区別し、計画を立てて買い物ができることが目安として示されています。
例えば、文房具が必要な場合と、好きなキャラクターの新しいグッズが欲しい場合では、購入する理由が異なります。
どちらかを一方的に否定するのではなく、「今、本当に必要なのはどちらかな?」と一緒に考えることが、計画的な支出について考えるきっかけになります。
参考:金融広報中央委員会「金融リテラシー・マップ(2023年6月改訂版)」
コツ2:お小遣いと記録で、計画して使う練習をする
お小遣いは、子どもが自分でお金の使い方を考える機会になります。
金融広報中央委員会の「子どものくらしとお金に関する調査(第3回・2015年度)」では、小学生のお小遣いの受け取り方や金額などについて調査されています。
小学生のお小遣いの受け取り方では、低学年・中学年では「ときどきもらう」が最も多く、高学年では「月に1回もらう」が最も多い結果でした。
また、「月に1回」お小遣いをもらう小学生では500円が最頻値でした。中学生の1か月のお小遣い額では1,000円、高校生では5,000円がそれぞれ最頻値として報告されています。
| 区分 | 2015年度調査での最頻値 |
|---|---|
| 小学生 | 500円 |
| 中学生 | 1,000円 |
| 高校生 | 5,000円 |
重要:これらは2015年度の調査結果であり、2026年現在のお小遣いの相場を示すものではありません。また、学年や家庭の方針、お小遣いの受け取り方、使い道などによって金額は異なります。
お小遣いの金額に絶対的な正解はありません。家庭の方針や子どもの年齢、使い道に合わせて決めることが大切です。
金額と同じくらい大切なのが、使ったお金を記録する習慣です。
例えば、次のような簡単なお小遣い帳から始めてみましょう。
| 日付 | 内容 | 支出 | 残高 |
|---|---|---|---|
| 4月1日 | お小遣い | - | 500円 |
| 4月3日 | お菓子 | 100円 | 400円 |
| 4月7日 | 文房具 | 200円 | 200円 |
月に一度、親子で次のような振り返りをしてみるのもよいでしょう。
- 買ってよかったものは何だった?
- 思ったより早くお金がなくなった理由は何かな?
- 次に欲しいものがあるときは、どうやってお金を残しておこうか?
こうした振り返りを通して、収入と支出の関係や、将来のためにお金を残しておくことについて考える機会になります。
出典:金融広報中央委員会「子どものくらしとお金に関する調査(第3回)2015年度」
コツ3:お金の使い方を失敗しても、責めずに振り返る
お小遣いを早く使い切ってしまったり、買ったものを後悔したりすることもあるでしょう。
そのようなとき、すぐに叱るのではなく、何が起きたのかを一緒に振り返ってみましょう。
例えば、次のような声かけが考えられます。
- 「何に一番お金を使ったかな?」
- 「買う前に考えていたことと、買った後で違ったことはある?」
- 「次に同じようなものが欲しくなったら、どうしたい?」
こうした会話は、子ども自身が支出を振り返り、次の選択を考える機会になります。
ただし、少額の金銭的な失敗を経験させること自体が、金融リテラシーの向上に直接つながると断定できるわけではありません。ここでは、家庭での金銭教育に取り入れやすい実践方法の一つとして紹介しています。
また、金融リテラシー・マップでは、小学生の段階で「子ども同士でお金の貸し借りはしないようにする」ことも目安として示されています。
お金の貸し借りや、友人からの購入の誘いなどで困った場合には、子どもだけで解決しようとせず、保護者や学校の先生など身近な大人に相談することも伝えておきましょう。
参考:金融広報中央委員会「金融リテラシー・マップ(2023年6月改訂版)」
最近では、漫画やゲームなどを通してお金について学ぶ方法もあります。子どもが興味を持つ教材をきっかけに、お金について親子で話してみるのも一つの方法です。
※アフィリエイト広告を含みます。商品内容・販売状況・リンク先については、掲載時点でご確認ください。
年齢に合わせた金融教育のステップ
金融教育は、子どもの発達段階に合わせて内容を少しずつ広げていくことが大切です。
金融リテラシー・マップでは、小学生・中学生・高校生など、それぞれの発達段階に応じた金融教育の目安が示されています。以下は、その内容を家庭で理解しやすいように簡略化したものです。
| 年齢・学齢 | 学習の目安 | 家庭でできること |
|---|---|---|
| 小学生 | 必要なものと欲しいものを区別し、限られたお金を計画的に使うことを考える | 買い物、お小遣い帳、貯金、残高の確認 |
| 中学生 | 家計の収入・支出や生活設計について理解し、収支管理について考える | 家庭の予算や家計の仕組みについて話す、予算を考える |
| 高校生 | 生活設計、契約、消費者としての責任、金融商品の基本的な特徴やリスクについて学ぶ | 契約、クレジット、金融商品の仕組み、資産形成の基本について話し合う |
なお、2022年4月から実施された高等学校学習指導要領では、家庭科などの学習内容において、家計管理や資産形成に関する内容が扱われています。
文部科学省の高等学校学習指導要領解説(家庭編)では、生涯を見通した経済計画について、教育資金、住宅取得、老後の備えなどに加え、預貯金、民間保険、株式、債券、投資信託などの基本的な金融商品の特徴や、資産形成の視点について扱うことが示されています。
高校生がこうした内容を学ぶことと、特定の金融商品を購入することは別の話です。家庭では、金融商品の仕組みだけでなく、リスクやリターン、契約内容などを理解したうえで、自分で判断することの大切さを伝えていきましょう。
参考:文部科学省「高等学校学習指導要領(平成30年告示)解説 家庭編」
家庭だけで難しいときは、公的な無料の学びの場も活用
「自分自身も金融について詳しくないので、子どもに教えるのが難しい」
そのような場合は、公的な金融経済教育を担う機関が提供する教材や講座を活用する方法もあります。
J-FLECの無料講師派遣・親子向け出張授業
金融経済教育推進機構(J-FLEC)は、2024年4月5日に設立された金融庁所管の認可法人です。中立・公正な立場から金融経済教育を推進しています。
J-FLECでは、学校や公民館などを対象とした金融経済教育の講師派遣(出張授業)を無料で実施しています。
小学生向けや親子向けのパッケージ講座も用意されており、お小遣いをテーマにした学習や、おこづかいゲーム、貯金箱づくりなどを組み合わせた体験型のプログラムが提供されています。
2026年には、小学生向けの新教材「おこづかいゲーム」も公開されました。お小遣い帳への記録を通して、計画的に貯蓄することや、リスク・トラブルに備えることなどを学ぶ内容となっています。
また、J-FLECの親子向け出張授業では、児童だけでなく保護者も一緒に参加し、親子でお金について考えるプログラムが提供されています。
講師派遣に係る講義料や講師の交通費などはJ-FLECが負担します。一方、講座によっては会場の準備や教材・資料の印刷など、派遣先側で準備が必要なものがあります。
開催条件や申込方法、利用できるプログラムは変更される可能性があるため、利用を検討する際はJ-FLEC公式サイトで最新情報をご確認ください。
関連リンク
J-FLECの小学生向け教材は、2026年6月版のものも公開されており、低学年・中学年・高学年に応じた教材が用意されています。
まとめ|お金の話は日常の小さな会話から
子どもの金融教育は、難しい専門知識を一度に教えることから始める必要はありません。
まずは、家庭でできる次の3つを意識してみましょう。
- 買い物を通して、お金には限りがあることを伝える。
- お小遣いと簡単な記録で、計画的に使う練習をする。
- お金の使い方を失敗しても責めず、親子で振り返る。
保護者自身が金融の専門家である必要はありません。分からないことは一緒に調べながら、家庭の中でお金について話す機会を増やしていくことが大切です。
まずは今日のお買い物で、「これはいくらかな?」「今買うと残りはいくらになるかな?」と一つ質問してみることから始めてみてはいかがでしょうか。
家庭だけで取り組むことが難しい場合は、J-FLECが公開している教材や、無料の講師派遣などを利用する方法もあります。2026年現在、小学生向けのおこづかい教材や親子向けプログラムも用意されています。
参考文献・出典
本記事は、以下の公的機関資料および公開調査を参考に作成しています。
- 金融広報中央委員会「子どものくらしとお金に関する調査(第3回)2015年度」
調査概要・集計結果、
調査結果概要(PDF) - 金融広報中央委員会「金融リテラシー・マップ(2023年6月改訂版)」
金融リテラシー・マップ(PDF) - 金融広報中央委員会「金融リテラシー調査2022年」関連資料
金融教育に関する調査結果の概要(PDF) - 金融経済教育推進機構(J-FLEC)「金融リテラシー調査(2025年)」
2025年調査の公表ページ - auじぶん銀行株式会社「子どもの夏休みと金融教育に関する調査」(2022年7月14日公表)
調査結果 - 岐阜県「家庭教育 金銭教育」資料
資料(PDF) - 文部科学省「高等学校学習指導要領(平成30年告示)解説 家庭編」
高等学校学習指導要領解説 家庭編(PDF) - 金融経済教育推進機構(J-FLEC)「組織・事業の概要」
J-FLECの組織概要 - 金融経済教育推進機構(J-FLEC)「講師派遣(出張授業)」
講師派遣の内容・費用・申込方法 - 金融経済教育推進機構(J-FLEC)「親子向け出張授業」
親子向け金融教育プログラム - 金融経済教育推進機構(J-FLEC)「小学生向け出張授業」
小学生向け金融教育プログラム - 金融経済教育推進機構(J-FLEC)「小学生向け新教材『おこづかいゲーム』」
教材の概要
※本記事で紹介している調査結果には、2022年や2015年度など過去の調査に基づくものがあります。これらは調査実施時点の結果であり、2026年現在の状況や金額を直接示すものではありません。
※金融リテラシー・マップは、金融広報中央委員会が公表した2023年6月改訂版を参照しています。現在の金融経済教育に関する事業・教材については、金融経済教育推進機構(J-FLEC)の公式情報をご確認ください。
※本記事は一般的な金融教育に関する情報提供を目的としたものであり、個別の金融商品の購入・投資その他の金融行動を推奨するものではありません。金融商品を利用する場合は、契約内容、手数料、元本割れ等のリスクを確認し、ご自身の判断で利用してください。
※当ブログはGoogle AdSenseおよびアフィリエイトプログラムによる収益を得ています。広告リンクを経由して商品・サービスが購入された場合、当サイトが紹介料を受け取ることがあります。